
2026년 11월 19일 기준 · DART 투자설명서와 한국거래소 공모기업 현황 기준입니다. 투자 권유가 아닙니다.
엠비디 공모주를 찾아본다면 이 회사가 무엇으로 돈을 버는지, 실적은 어떤지, 언제 상장하는지가 가장 먼저 궁금할 것입니다. 이 글은 금융감독원 전자공시에 올라온 투자설명서와 한국거래소 공모기업 현황, 회사 공식 홈페이지를 기준으로 결론부터 정리하고 세부 내용을 이어서 설명합니다.
핵심 요약
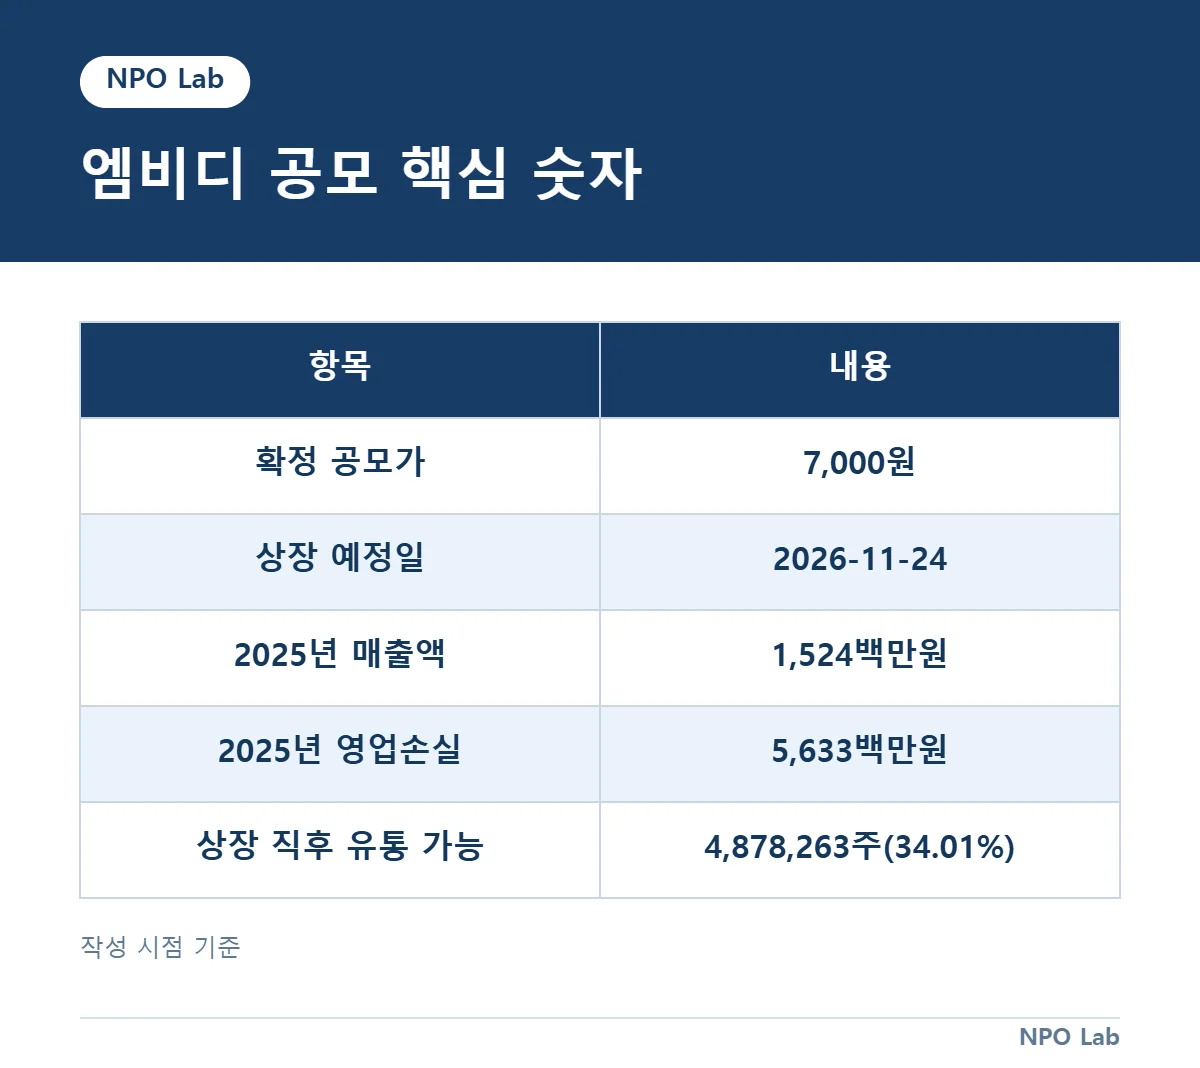
- 상장 예정일 2026-11-24, 확정 공모가 7,000원
- 매출은 장비 비중이 가장 큼(50.98%)
- 2025년 영업손실 5,633백만원으로 매출보다 큼
- 상반기 순이익은 RCPS 전환 금융수익 영향
- 상장 직후 유통 가능 물량 34.01%
엠비디 공모주 결론부터 보기
- 상장 예정일은 2026년 11월 24일이고, 확정 공모가는 7,000원입니다.
- 2025년 매출액은 1,524백만원이었지만 같은 해 영업손실은 5,633백만원이었습니다.
- 2026년 상반기 순이익 11,198백만원은 상환전환우선주 전환에서 생긴 금융수익이 주된 원인으로, 영업활동에서 난 이익이 아니라고 회사가 밝혔습니다.
아래에서는 이 세 줄의 근거를 사업, 실적, 공모 조건 순서로 하나씩 풀어 보겠습니다.
엠비디는 무엇으로 매출을 내나
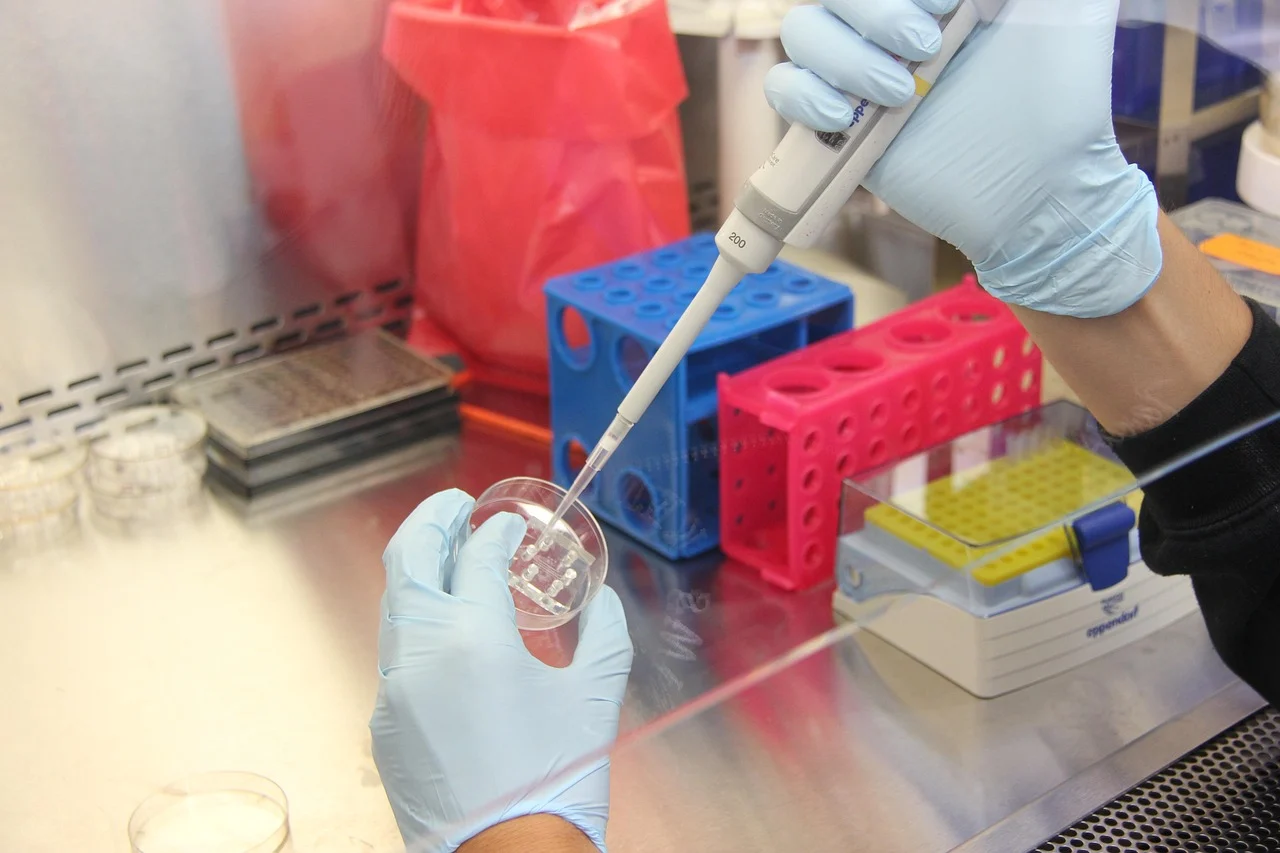
회사 홈페이지는 3D 세포배양 기반 항암제 감수성 검사를, 암환자의 조직이나 체액을 튜머로이드 형태로 배양한 뒤 치료 전에 표준 치료 약물에 대한 반응성을 확인하는 검사로 소개합니다. 온코센시는 엠비디의 항암제 감수성 검사 상품명입니다. 홈페이지 설명에 따르면 배양액에서 3일간 배양한 뒤 384 웰 플레이트로 한 번에 14개 약물에 대한 반응성을 볼 수 있습니다. 결과 보고는 2주 이내에 이루어진다고 안내돼 있습니다.
다만 이는 기업의 사업 내용을 설명한 것이고, 개인의 치료 선택이나 검사 필요성을 판단하는 안내가 아닙니다. 실제 매출은 검사 서비스보다 장비 쪽 비중이 더 큽니다.
| 매출 구분 | 2026년 상반기 매출 | 비중 |
|---|---|---|
| 자동화 장비 | 454백만원 | 50.98% |
| 소모품 | 147백만원 | 16.53% |
| CRO(연구 위탁) | 165백만원 | 18.56% |
| OncoSensi(검사) | 124백만원 | 13.94% |
| 합계 | 890백만원 |
투자설명서에 따르면 2026년 상반기 매출액 890백만원은 자동화 장비 454백만원(50.98%), 소모품 147백만원(16.53%), CRO 165백만원(18.56%), OncoSensi 124백만원(13.94%)으로 구성됐습니다. 같은 자료는 제품 매출 비중이 67.51%로 낮아지고 서비스 매출 비중이 32.49%로 높아졌다고 설명합니다. 장비를 판 뒤 소모품과 검사, 연구 위탁으로 매출이 넓어지는지가 이 회사를 볼 때의 첫 번째 확인 지점입니다.
엠비디 실적을 표로 보면
| 기간 | 매출액 | 영업손실 |
|---|---|---|
| 2023년 | 872백만원 | 5,273백만원 |
| 2024년 | 242백만원 | 6,203백만원 |
| 2025년 | 1,524백만원 | 5,633백만원 |
| 2026년 상반기 | 890백만원 | 4,161백만원 |
투자설명서에 적힌 매출액은 2023년 872백만원, 2024년 242백만원, 2025년 1,524백만원입니다. 영업손실은 2023년 5,273백만원, 2024년 6,203백만원, 2025년 5,633백만원, 2026년 상반기 4,161백만원입니다. 2026년 상반기 매출은 전년 같은 기간보다 2.2% 늘었다고 적혀 있습니다.
계산해 보면 2025년 영업손실은 같은 해 매출의 약 3.7배이고, 2026년 상반기 영업손실은 같은 기간 매출의 약 4.7배입니다. 매출총이익률은 2024년 28.1%에서 2025년 63.6%로 좋아졌습니다. 그럼에도 회사는 영업손실 규모가 줄지 않고 있어 단기간 내 영업흑자 전환 여부는 불확실하다고 스스로 적었습니다. 엠비디는 코스닥시장 상장요건 중 기술성장기업 특례를 적용받은 기업입니다.
순이익 111억원은 왜 생겼나
2026년 상반기에는 순이익 11,198백만원이 기록됐습니다. 투자설명서는 이 순이익이 상환전환우선주(RCPS)를 보통주로 전환하는 과정에서 인식된 파생상품 관련 금융수익에서 주로 생겼고, 실제 현금 유입이 없는 회계상 손익이라고 설명합니다. 그래서 순이익이 플러스라는 숫자만 보고 본업이 흑자로 돌아섰다고 읽으면 안 됩니다. 본업의 성과는 위 표의 영업손실로 보는 편이 정확합니다.
회사가 제시한 미래 매출 추정치에 대해서도 투자설명서는 추정 매출을 달성하지 못할 수 있다고 함께 밝히고 있습니다.
주의 순이익이 플러스여도 본업 성과는 영업손실로 따로 봐야 합니다.
공모 일정과 공모가
한국거래소 공모기업 현황에 따르면 수요예측은 2026-11-02부터 2026-11-06까지, 청약은 2026-11-12부터 2026-11-13까지 진행됐고 납입일은 2026-11-17입니다. 확정 공모가는 7,000원, 공모금액은 14,000백만원, 상장 예정일은 2026-11-24이며 상장주선인은 하나증권입니다. 청약은 이미 끝났으므로 지금은 상장 이후 무엇을 볼지가 더 중요한 시점입니다.
투자설명서의 공모희망가액은 9,600원에서 11,700원이었고, 확정 공모가는 7,000원으로 정해졌습니다. 계산하면 확정 공모가는 희망가액 하단보다 약 27% 낮은 수준입니다. 희망가보다 낮게 정해졌다는 사실만으로 싸다거나 비싸다고 판단할 수는 없고, 실적과 수요를 함께 봐야 합니다.
상장 직후 유통 가능 물량
투자설명서에 따르면 상장예정주식수는 14,342,238주입니다. 이 가운데 의무보유를 뺀 4,878,263주(34.01%)가 상장 직후 시장에서 유통 가능한 물량입니다. 여기에는 의무보유가 설정되지 않은 1,412,081주(공모 후 9.85%)가 포함됩니다. 또 벤처금융·전문투자자 물량 중 4,537,926주에는 자발적으로 1개월의 의무보유가 추가로 걸려 있습니다.
- 상장 첫날에는 유통 가능 물량과 그 비율을 먼저 확인합니다.
- 상장 한 달 뒤에는 1개월 의무보유가 풀리는 물량이 있다는 점을 기억해 둡니다.
- 분기 실적이 나오면 영업손실이 줄어드는지와 서비스 매출 비중이 늘어나는지를 봅니다.
의무보유가 풀린다고 그 물량이 모두 팔린다는 뜻은 아니므로, 숫자는 위험을 가늠하는 참고 자료로만 쓰는 것이 좋습니다. 엠비디 공모주를 살펴볼 때는 기술 이름보다 장비를 쓰는 고객이 늘고 영업손실이 줄어드는지를 꾸준히 확인하는 편이 현실적입니다.
이 글은 공시 자료를 바탕으로 기업과 공모 정보를 설명한 것이며, 특정 종목의 매수·매도를 권유하거나 수익을 보장하지 않습니다. 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다.
팁 상장 한 달 뒤 1개월 의무보유가 풀리는 물량이 있다는 점을 기억해 두세요.
참고자료
- 금융감독원 전자공시(DART) — 요약정보 (매출)
- 금융감독원 전자공시(DART) — 모집 또는 매출에 관한 일반사항(공모가격)
- 한국거래소 KIND — 공모기업현황
- 엠비디 공식 홈페이지 — 3D 세포배양 기반 항암제 감수성 검사
함께 읽으면 좋은 글: 지슨 주가 보기 전 확인할 것